[주식뉴스] 악용하는 기업 탓에 개미만 운다: 고의상폐의 덫과 투자자 생존 전
부실기업을 퇴출하려 도입된 강화된 상장폐지 기준이 역설적으로 알짜 흑자기업 대주주의 '고의 방치형 상장폐지' 통로로 악용되고 있습니다. 시가총액 미달로 강제 퇴출당하면 소액주주 공개매수 의무조차 피할 수 있어, 개미들의 피 같은 투자금이 고스란히 휴짓조각이 될 위험에 처했습니다.
최근 머니투데이방송(MTN) 탐사보도에 방영되면서 주식 게시판을 발칵 뒤집어놓은 뉴스가 하나 있습니다. 바로 '고의상폐' 논란인데요. 탄탄한 자산과 꾸준한 영업이익을 내던 알짜배기 저평가 가치주에 믿고 묻어뒀던 20년 차 베테랑 투자자마저 눈앞에서 뒤통수를 세게 맞았다는 소식입니다. 정부가 코리아 디스카운트를 해소하겠다고 내놓은 제도 개편이 어떻게 소액주주들의 숨통을 조이는 칼날로 돌변했는지 정말 답답하고 화가 나는 현실인데요, 그 적나라한 실태를 하나씩 짚어보려 합니다.
1. 강화된 상장폐지 기준의 본래 취지와 현실의 괴리 🏛️
1-1. 건전성 제고라는 명분과 도입 배경 📜
한국거래소와 금융당국이 상장폐지 기준을 대폭 손질한 표면적인 이유는 아주 명확했습니다. 만성 적자에 시달리거나 페이퍼컴퍼니 수준으로 전락한 부실기업들을 우리 증시에서 빠르게 솎아내어, 이른바 '코리아 디스카운트'를 해소하고 국내 주식시장의 신뢰도를 높이겠다는 계획이었죠. 지난 7월부터 코스피는 시가총액 300억 원 미만, 코스닥은 200억 원 미만으로 문턱을 크게 높였고, 주가가 1,000원 아래로 맴도는 '동전주' 규정까지 새로 만들면서 시장 정화에 강한 드라이브를 걸었습니다.
1-2. 의도적 방치가 낳은 부작용과 고의상폐 논란 ⚠️
그런데 실제 시장에서 벌어지는 일들은 당국의 장밋빛 기대와는 정반대로 흘러가고 있습니다. 회사를 살리려는 노력 대신, 오히려 이 강화된 기준을 교묘한 '탈출구'로 삼아버리는 얌체 기업들이 나타나기 시작한 건데요. 경영진이 자사주 매입이나 IR 활동, 무상증자 같은 최소한의 주가 방어책조차 전혀 쓰지 않고 두 손 놓고 방치하면서, 자연스럽게 요건 미달로 상장폐지되기를 기다리는 듯한 기괴한 행태가 벌어지고 있습니다. 이게 진짜 살릴 힘이 없어서인지 아니면 일부러 그러는 건지 구분하기가 너무 모호하다는 게 가장 큰 골칫거리입니다.
증시 정화를 위해 끌어올린 상장 유지 문턱이, 일부 악덕 기업들에게는 합법적으로 소액주주를 털어내는 지름길로 악용되고 있습니다.
2. 20년 차 베테랑 가치투자자도 피하지 못한 함정 📉
2-1. 건실한 자산주를 믿었던 150억 자산가의 절규 💼
방송 인터뷰에 등장한 투자자 이모 씨의 사연을 보면 기가 찹니다. 무려 20년 동안 개인 돈과 법인 자금을 굴리며 150억 원대 포트폴리오를 운용해 온 베테랑인데요, 전체 자금의 약 20%인 30억 원가량을 부채비율이 극히 낮고 현금성 자산이 빵빵한 저평가 알짜주에 묻어두었습니다. 이 씨는 처음 상폐 기준이 강화된다는 소식을 들었을 때만 해도 "아, 이제 대주주들이 밸류업을 하든 자사주를 사든 상장 유지를 위해 발 벗고 나서겠구나"라며 호재로 여겼다고 하더군요. 가치투자 정석대로 했는데 뒤통수를 제대로 맞은 셈입니다.
2-2. 침묵하는 경영진과 바닥 모를 주가 폭락 📉
하지만 시장의 현실은 잔혹했습니다. 경영진은 주가를 띄우기는커녕 보도자료 한 줄 내지 않았고, 주주와의 소통마저 굳게 닫아걸었습니다. 경영진이 아무런 대응도 하지 않자 시장에서는 "저 회사 상폐되려고 작정했나 보다"라는 공포감이 돌면서 투매가 쏟아졌고, 주가는 걷잡을 수 없이 곤두박질쳤습니다. 결국 멀쩡하던 시가총액마저 퇴출 기준치 턱밑까지 주저앉았죠. 믿었던 기업이 회사를 살리기는커녕 오히려 스스로 침몰선을 자처하는 모습을 보면서, 개인 투자자들은 피눈물을 흘릴 수밖에 없는 기막힌 지경입니다.
재무구조가 탄탄한 우량 자산주에 정석 투자했던 숙련된 가치투자자들마저 경영진의 의도적 태업 앞에 속수무책으로 당하고 있습니다.
3. 자진상폐와 강제퇴출 사이의 치명적인 제도적 빈틈 ⚖️
3-1. 정당한 자진상장폐지의 엄격한 소액주주 보호 🛡️
원래 법적으로 정해진 정상적인 '자진상장폐지'는 절차가 굉장히 까다롭고 소액주주 보호 장치가 겹겹이 쳐져 있습니다. 대주주가 비상장사로 전환해 간섭 없이 경영하고 싶다면, 보통 발행주식의 95% 이상을 장내·외 공개매수로 사들여야 하는데요. 이때 주주들의 반발을 막기 위해 시장 가격보다 보통 20~30% 웃돈(프리미엄)을 얹어서 매수해 줍니다. 게다가 거래소의 상장폐지 심사위원회에서도 소액주주에게 정당한 보상이 돌아갔는지를 꼼꼼히 따져보기 때문에 최소한의 안전판이 작동하죠.
3-2. 강제퇴출을 악용해 공개매수를 건너뛰는 꼼수 🕳️
문제는 바로 이 대목에서 생깁니다. 시가총액 미달이나 주가 기준 미달로 인한 '형식적 요건 퇴출(강제퇴출)'에는 주주 보호 의무가 전혀 없습니다! 대주주 입장에서는 머리 굴리기 딱 좋은 허점인 셈이죠. 비싼 돈 들여 공개매수할 필요 없이 그냥 가만히 숨만 죽이고 주가가 기준치 아래로 떨어지게 놔두면, 거래소가 알아서 강제로 상장폐지를 시켜주니까요. 나중에 비상장사가 되고 나면 헐값에 소액주주 지분을 야금야금 털어먹을 수도 있으니, 대주주 입장에선 '공짜 상폐'라는 악마의 유혹에 빠지기 쉬운 구조입니다.
자진상폐 시 들어가는 막대한 공개매수 비용을 아끼기 위해, 요건 미달을 핑계로 거래소의 강제 퇴출을 유도하는 법적 구멍이 존재합니다.
4. 흑자기업마저 휩쓸려 나가는 시가총액 기준의 허점 📊
4-1. 국회 국정감사에서 드러난 충격적인 통계 🏛️
이 사안의 심각성은 최근 여의도 국회 정무위원회 결산 심사에서도 아주 적나라하게 까발려졌습니다. 더불어민주당 김현정 의원이 공개한 자료에 따르면, 2026년 7월 기준으로 시가총액 200억 원 미만에 걸려 퇴출 위기에 몰린 코스닥 기업이 자그마치 149곳에 달했는데요. 더 충격적인 것은 이 149개 회사 중 버젓이 영업이익을 내고 있는 흑자 기업이 무려 45곳(약 30%)이나 포함되어 있었다는 사실입니다. 돈을 못 벌어서 망해가는 게 아니라, 단지 소형주라는 이유로 도매금 퇴출 대상이 된 겁니다.
4-2. 재무제표의 본질을 외면한 획일적 잣대의 위험 ⚠️
기업의 가치는 본래 영업활동을 통한 현금 창출력과 재무 건전성으로 평가받아야 마땅합니다. 그런데 금융당국이 단지 '시가총액 얼마', '주가 몇 백 원'이라는 지극히 단순하고 기계적인 잣대로만 칼질을 하다 보니 어처구니없는 참사가 벌어지고 있습니다. 장부상 자산이 수백억 원 쌓여 있고 공장이 쌩쌩 돌아가는 회사도, 거래량이 적어 주가가 좀 낮다는 이유만으로 좀비 취급을 받으며 퇴출 낭떠러지로 떠밀리는 형국이죠. 이런 탁상행정이 과연 누구를 위한 증시 정화인지 의문이 들 수밖에 없습니다.
시총 200억 미만 위기 기업 중 30%가 알짜 흑자 기업일 정도로, 획일적인 정량 기준이 엉뚱한 기업과 투자자들을 잡고 있습니다.
5. 파편화된 소액주주와 대주주 면책의 구조적 한계 🤝
5-1. 흩어진 지분 구조와 공동 대응의 현실적 장벽 👥
인터뷰에 응한 또 다른 피해 투자자 송모 씨의 한탄처럼, 중소형 상장사의 소액주주들은 뭉치는 것 자체가 거의 불가능에 가깝습니다. 대형주라면 주주연대라도 꾸려서 목소리를 내겠지만, 시총 수백억 원짜리 소형주는 지분이 전국 수천 명에게 몇 백 주 단위로 잘게 쪼개져 있거든요. 주주총회를 소집할 총대 멜 대주주가 나타나지 않는 이상, 회사가 고의로 주가를 뭉개고 있어도 어디 가서 제대로 항의조차 못 해보고 발만 동동 구르다 상장폐지 정리매매 날짜를 맞이하는 게 소액주주들의 서글픈 현실입니다.
5-2. '고의성' 입증의 어려움과 법적 처벌의 한계 ⚖️
그렇다면 가만히 있는 대주주를 배임죄로 고소할 수는 없을까요? 법조계와 현실의 벽은 너무나 높습니다. 경영진이 "우리는 시장 상황이 나빠서 자금 여력이 없었을 뿐이지 일부러 주가를 떨어뜨린 게 아니다"라고 발뺌하면, 그 '고의성'을 입증하기가 사실상 불가능합니다. 상법상 이사의 충실의무 대상이 회사로 한정되어 있어, 주주 개개인의 주가 하락 피해에 대해 손해배상을 청구하기도 법리적으로 매우 까다롭습니다. 결국 법과 제도의 사각지대 속에서 대주주는 웃고 개미만 피눈물을 흘리는 구도가 반복됩니다.
소액주주는 지분이 분산되어 집단행동이 어렵고, 대주주의 고의성을 법적으로 입증하기도 힘들어 피해가 오롯이 개인에게 전가됩니다.
6. 금융당국의 늑장 대응과 개인투자자의 현실적 생존법 🛡️
6-1. 금융위와 한국거래소의 미온적 태도와 제도 개선 과제 🏛️
상황이 이 지경인데도 당국의 답변은 한숨만 나오게 합니다. 금융위 측은 "고의성이 명백하다면 손해배상이나 배임죄를 검토해 볼 수는 있겠다"라는 식의 원론적인 답변만 내놓았고, 한국거래소 역시 "제도 시행 초기인 만큼 시장 영향을 모니터링하겠다"며 한 발 빼고 있습니다. 소액주주들이 길바닥에 나앉게 생겼는데 관망만 하겠다는 태도죠. 시총 미달 퇴출이라 하더라도 흑자 기업이거나 자산가치가 높은 경우에는 대주주 매수 청구권을 의무화하는 등 즉각적인 보완책이 시급합니다.
6-2. 지금 당장 내 계좌를 지키기 위한 투자자 행동 강령 🧭
제도가 개선되기 전까지 우리 돈은 우리가 직접 지켜야 합니다. 지금 보유 종목 중에 코스닥 기준 시가총액이 300억 원 안팎이거나 주가가 1,500원 이하로 내려앉은 종목이 있다면 당장 빨간불을 켜셔야 합니다. 회사가 최근 1년간 자사주 매입이나 주총 배당 확대 같은 주주친화책을 썼는지, 대주주 지분율이 과도하게 높아 상폐되어도 아쉬울 게 없는 구조인지 냉정하게 점검해야 합니다. 아무리 재무가 좋아도 경영진이 상장 유지 의지를 보이지 않는다면, 비중을 줄이는 뼈아픈 결단도 필요합니다.
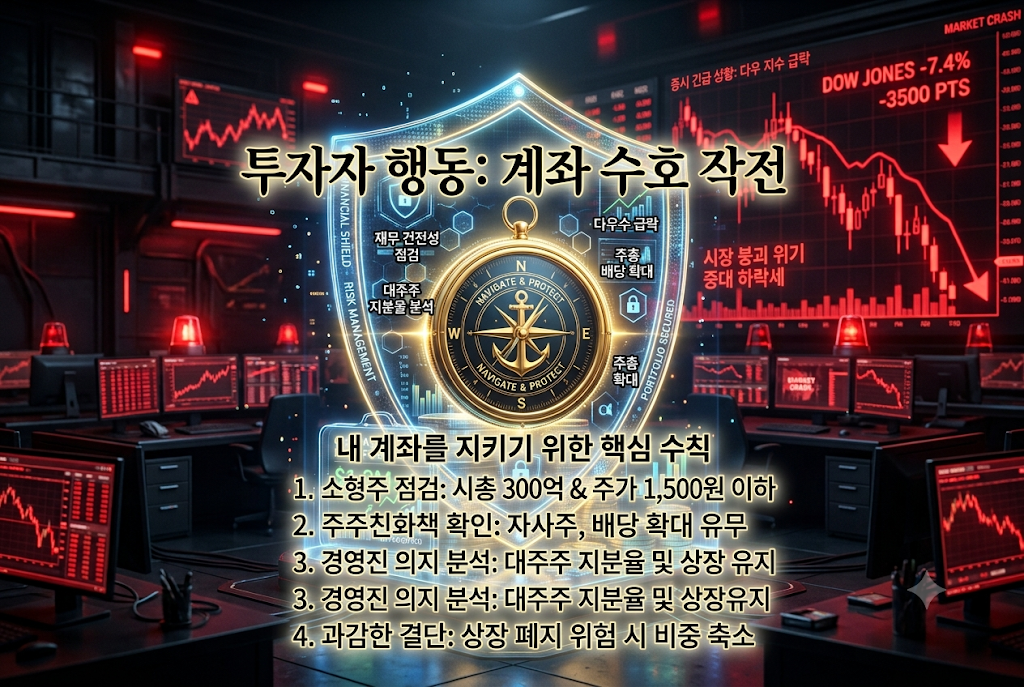
당국의 제도 보완이 늦어지는 만큼, 시총 기준치 경계선에 있는 종목 중 경영진의 의지가 없는 곳은 선제적으로 리스크를 덜어내야 합니다.
📊 상장폐지 방식 비교: 자진상폐 vs 기준미달 강제퇴출 (고의상폐)
| 구분 항목 | 정상 자진상장폐지 🛡️ | 기준미달 강제퇴출 (고의상폐 의심) ⚠️ |
|---|---|---|
| 추진 방식 | 대주주의 계획적 공개매수 및 거래소 심사 | 주가·시총 하락 방치 후 형식적 퇴출 유도 |
| 소액주주 보호 장치 | 시세 대비 20~30% 프리미엄 매수 의무 | 전무함 (정리매매 후 비상장 주식으로 전락) |
| 대주주 비용 부담 | 지분 95% 확보를 위한 막대한 현금 투입 | 거의 없음 (합법적 규정 미달 핑계 활용) |
| 소액주주 피해 수준 | 투자 원금 회수 및 차익 실현 가능 | 유동성 상실 및 최대 90% 이상 평가손실 |
❓ 자주 묻는 질문 (FAQ)
Q1. 회사가 상장폐지되면 제가 보유한 주식은 완전히 사라지나요?
아닙니다. 주식 자체가 휴지 조각처럼 없어지는 건 아니고 비상장 주식 형태로 남게 됩니다. 하지만 거래소라는 공인된 장터에서 사고팔 수 없기 때문에 환금성이 거의 제로에 수렴하게 되며, 비상장 주식 시장(K-OTC 등)에서 엄청난 헐값에 넘기거나 배당만 하염없이 기다려야 하는 막대한 피해를 보게 됩니다.
Q2. 시총 미달 위기인 기업인지 개인이 미리 확인할 수 있는 방법이 있나요?
네, 확인 가능합니다. 한국거래소(KRX) 기업공시채널 KIND나 HTS/MTS에서 종목의 현재 시가총액을 수시로 확인하셔야 합니다. 코스닥 기준 200억 원 미만(코스피 300억 원 미만) 상태가 일정 거래일 이상 지속되면 관리종목으로 지정되고 상폐 절차를 밟게 되므로, 시총 250억 원 이하로 내려앉은 소형주는 매일 체크하시는 것이 안전합니다.
Q3. 대주주가 고의로 회사를 방치했다는 게 느껴지는데 고소해서 보상받을 순 없나요?
현재 법체계로는 승소하기가 현실적으로 매우 어렵습니다. 경영진이 "경기 침체로 경영이 어려웠을 뿐"이라고 주장하면 법원에서 범죄 의도(배임죄의 고의)를 입증하기가 사실상 불가능에 가깝기 때문입니다. 그래서 지금 국회와 학계에서도 상법 개정을 통해 이사의 주주 충실의무를 신설해야 한다는 목소리가 뜨겁게 나오는 이유입니다.
주식 투자를 하다 보면 주가가 떨어져 손실을 볼 수도 있습니다. 그건 투자자 자신의 책임이니까요. 하지만 회사가 멀쩡히 돈을 벌고 있는데도 대주주가 잇속을 차리려고 상폐를 유도하고, 제도의 허점 때문에 내 재산이 공중분해 되는 건 도저히 납득하기 힘든 비극입니다. 소 잃고 외양간 고치기 전에 지금 바로 여러분의 관심 종목과 잔고를 열어보세요. 시총과 주가 문턱에 걸려있는 위태로운 종목이 있다면 망설이지 말고 계좌 지키기에 나서시길 바랍니다.